Friday, June 28, 2019

投資演義 - 第九篇< LDP 收購戰>


偏廳內,小恆正為貴客威侯泡著貢品級的明前龍井。80攝氏度加上水浸約40秒,在微微細雨的氣溫下喝上一口,倍感舒服,疲憊盡去。

威侯道 :“清明節時雨紛紛,配上如此好茶,先生好會享受。”
小恆笑道:“招待貴客,焉敢怠慢?”
威侯道:“先生想必知道,政府已發出文告,想把Gamuda旗下四條大道收為國有。本侯認為,此方案對Gamuda不利,就如MRT2般。

小恆沉默片刻,緩緩道:“侯爺所言,不無道理。但我有個想法,此方案未必盡是壞處。就拿LDP作例,Gamuda通過Litrak擁有44%的股權。根據條例,一旦收購方收購超過33%股權,他們必須向其餘股東提出全面收購。就好像當年Eco World 收購Focal Aim一樣,只是當時的市價高過獻購價,所以我拒絕了。政府開價給Litrak RM5.027/股,就算消息見報後已上升17%,以目前RM4.90來說,還有6%的利潤。我等大可從中取利。Litrak 最大的收入來自LDP,以我所知,LDP已不能再漲價,可收取路費也剩大約十年。假如未來所得股息和過往幾年一樣都是RM0.25一年,那股價應該是RM4.20 + RM2.50 = RM6.70。表面來看,確實不划算。可是,十年後Litrak如沒有新的收入來源,那股價就會插水般滑落。”

威侯聽後默默點頭。小恆續道:“2015年,Gamuda聯營公司得到發展Penang交通大藍圖(PTMP),只是好事多磨,工程一拖再拖。如今又再見曙光,接受政府的獻購,所得的資金可撥去發展Penang的交通工程。Gamuda在該計劃佔據了60%股權,所需投入的資金不少。依我看,Gamuda接受獻購的機會大得很。對我等而言,6%的利潤不大,可是若6個月有此利潤,成功率又高,為何不取?"

威侯舉杯道:“誠如先生所言,本侯敬了。”小恆亦舉杯敬之。

恆~~


Tuesday, June 11, 2019

馬來西亞華人的雙重標準

前兩日香港因為想修改逃犯條例而爆發回歸後的大規模遊行,人數高達百萬。本地華人也湊熱鬧,分成兩派,各支持自己的陣營,在網上掀起罵戰。

民主的制度下,發聲支持自己的陣營無可厚非。但令人感到可笑的是持有雙重標準的支持者。支持中央的都說

1,中國人打中國人,會被外國人取笑。
2,選擇在貿易戰時期遊行,乃不智。
3,以前可以乖乖被外人管,為何今天被自家人管卻要多多動作。若然不喜歡,大可移民。
4,沒有中央,香港什麼都不是
5,香港是犯罪天堂,所以不想修改逃犯條例。你不犯罪,有什麼可怕。
6,統一是團結,淡化粵語,加強普通話。

首先,我覺得這班人生不逢時。如果是在晚清年代,他們應該是很稱職的官員。打死孫中山,避免大清皇朝四分五裂,軍閥割據。又或者,勢保國民黨,對抗共產黨。他們想執政黨不干預他們參與Bersih 遊行,卻又想他國人民被鎮壓。至於選擇此刻遊行,是因為政策要進入“二讀”時刻了。

香港由一個資源貧乏的小漁村發展成為國際大都市,我聯想不到如何和現今中國政府扯上關係。作為在任時間最長,也最受港人愛戴的麥理浩港督,十年的房屋計劃,惠及96萬人。期間成立的廉政公署,令一個烏煙瘴氣的地方成為廉政的代名詞,排名遠在馬來西亞和中國。馬來西亞華人對“外來者”,“回唐山”很敏感。可是他人受害,他們卻樂意風言風語,叫土生土長的港人回英國。

香港本身已有逃犯條例,只是不能引渡去中國,澳門和台灣。律師公會也公然表態否決,可想事態有多嚴重。人們反對是對當地政府缺乏信心,中央應該做的是加強人民的信心,並非霸王硬上弓。馬來西亞華人說得輕鬆的“不犯罪,怕什麼”?可是談到伊斯蘭法,他們又奮勇抗令。

統一語言是馬來西亞華人最不能接受的。邱家金以團結為由,提倡不少對華文教育不利的政策,結果被華人大罵漢奸。反而在巫裔心中,他是個稱職,道地的馬來西亞人。方言也是華人的文化,採取罷黜百家,獨尊儒術的政策,我不敢苟同。

示威和罷工或許不是最有效的方法。但今天你我所享受的一切不是理所當然。包括勞動節,八小時工作制,婦女節都是前人示威和罷工爭取回來的。

中國強大,海外華人也感驕傲。但,外殼完善,心智未開只會令人口服心不服。

恆~


Tuesday, June 4, 2019

我投資外國股的經驗

轉眼間,在股市已過十年光景。記得數年前,有人問我可有想過投資外國股。當時我認為,投資外國股是應該的。可是必須滿足某些條件。

首先,我必須閱讀大量外國的雜誌,文章。單靠本地的The Edge 和 The Star 是遠遠不夠的。第二,資本要相當穩健,因為動用的都是外幣。而且,非當地公民也只可擁有nominee account。亦因此交易費比起本地股多出數倍。第三,要往外跑,必須累計一定的經驗。

2018年初,我嘗試動用約100美金買了一股Abbvie(醫藥股)。當中不包括25美金的交易費。美國的股息和本地不一樣,除了強制性要扣除30%稅之外,還要付費給中介(Hong Leong)和TT (Telegraphic Transfer)。真實案例就如我收到10美金的股息,扣除30%稅得7美金,再扣除10美金轉賬費。最終得到的股息是0。如果因為股息而投資外國股,我覺得沒有必要。

了解後,我開始調動比較大的資本。2018年中,我買入了Nvdia。我喜歡他們由傳統的Graphic Card公司進展到A.I汽車無人駕駛。可是經歷了貿易戰,Cryptocurrency價格暴跌和2018年十月科技股大跌後,現今已是元氣大傷。

2019年五月, 由Bill Gates 有份投資的人造肉Beyond Meat 上市。僅僅一個月,股價已由IPO 25美金漲超過100美金。分析員吩吩喊貴,不值此價。但我決定繼續持有,已有2個星期。

我和朋友談到,時常回首過去,讀些關於20年前低價買入什麼公司是沒有意義的。與其臨河羨魚,不如歸家織網。要把自己當成是投資公司而非管理層,分批或分散買入一些你覺得有潛能的公司。就如Bill Gates 既投資 Beyond Meat,同時也投資她的對手Impossible Food。同樣道理,KWSP也不只是投資在一間銀行。由於牽涉外幣,所以波動也必須留意。打個比喻,你以RM3.80兌換成USD 1 買了USD 1的股。一年後股價不變,可是兌換率卻由RM4.2 = USD 1。換句話說,你是賺了10%。

美國公司的人才,科技,市場遠非馬來西亞所能匹比。把20~30%的資金調去那兒,花時間閱讀資料,我覺得是值得的。

恆~~

Sunday, May 5, 2019

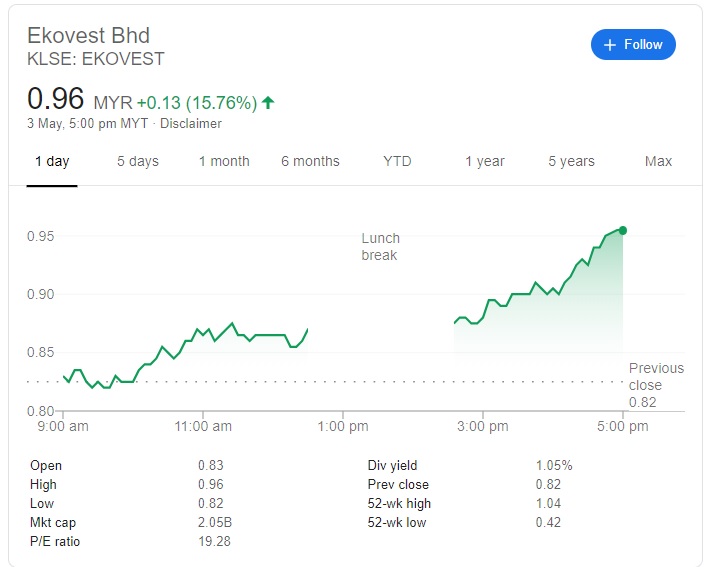
Ekovest = 炒股??


有些人將股價波動性較大的股票稱之為炒股。Ekovest 在這兩個月的交易量和股價波動都在Bursa榜上有名。可是我覺得,要被歸位炒股類的公司,一定是沒有核心業務,營業額,淨利不理想,公司沒有方向。Ekovest本身是發展/建築商,不但建造高速公路并擁有大道的收費權利。第三條大道預算明年第一季可以通車。第三條大道的特點非但是三條大道最長,而且路經Ampang,Kerinchi,大馬城等黃金地段。

說起大馬城,自從2017年5月舊政府宣佈Ekovest 的姐妹公司失去發展權,新政府想廢除收費大道後,股價從高峰大跌超過50%。直到今年四月,大馬城的發展權從現曙光,新政府也無力全面收購全國收費大道。股價雖一飛沖天,但仍未達當時的頂峰。

公司最近也入股一間種植公司(PLS),持股26%。目前已和中國公司簽下合約,將會輸出榴槤(貓山王)。故此,有方向,有核心業務,業績向好的公司我不會把她歸入炒股。反而覺得她是IJM和Gamuda的縮小版。

其實,股價在短期大升的大有所在。例如老牌牛仔褲Levi's,Warren Buffett持有的BYD,主力在中國出產電子汽車。Bill Gates持有的Beyond Meat。說白了,就是公司有前景,價值就會浮現。


恆~~

Tuesday, April 23, 2019

投資演義 - 第八篇 <奇貨可居>


踏入子時,陳四爺仍未就寢,在書房正細讀著手上的報告 。正當苦思如何調動手上的資金時,菲籍女傭敲門道:“四爺,恆先生來訪。”

小恆步入書房,拱手道:“四爺。”陳四爺笑道:“先生深夜造訪,可有急事?”小恆指著桌上的星洲報告道:“1400億大馬城,此乃奇貨。”

陳四爺道:“先生所指可是Ekovest?這我略有所聞。可是他們已經澄清沒有參與這項大工程。和發展商的關係純屬姐妹公司。消息一出,股價也開始回落,不像前一天,漲到極點。”小恆道:“四爺,你想想,沒有參與和不會參與,可有分別?此刻不參與,是否代表來日不參與?正如 你所說,他們是姐妹公司。好像IJM Land 的工程讓IJM 來建造;Sunway Property 的工程讓Sunway Construction來建造。這個是肥水不流別人田的道理啊!”

陳四爺點頭道:“好像說得通。”小恆道:“四爺可曾記得,不過兩年的時間,大老闆已有蠻多動作,先是提出IWH,就是這個項目的主要發展商和IWCity合併。後是Ekovest 收購IWCity。不過這兩個提議最後都不成事。四爺,從這你看到,他們的關係千絲萬縷,豈是沒有參與那麼簡單?再說,Ekovest 的SPE 就在大馬城旁邊。這條大道遲早會車水馬龍。不要忘了還有一條還沒建造的第四條大道, DUKE 2A,試想四條大道同時收費,可提供的現金流。”

陳四爺笑道:“聽先生一番話,令我疑慮頓消。我想我知道怎辦了。”

恆~~

Thursday, January 3, 2019

間接影響?

早前和朋友KW談到電子汽車公司。他說:“我投資電子汽車零件,電子汽車暢銷與否,和我沒有直接關係。貨物已出,就等帳期到,收錢而已。”朋友MF也說:“投資棕油關聯公司,在棕油價格低迷的時候,受損程度遠不及棕油地主。”

乍聽之下,很有道理。可是細想一層,如果你主要的客戶業績不好,做供應商的難道不會殃及池魚?除非這個客戶佔你總銷售額不到10%。

同學婚宴,和ZZ談到他的生意。他主要是幫會展的客戶設立展位。同樣,經濟低迷,客戶的預算減低,也會影響他的生意。不過,會展各式各樣,可以是電腦會展,家具會展,食品會展等等。客戶可以從數量來填補大客戶減少的花費。

再打個比喻,鋼筋。如果遇到房地產泡沫,政府減少在基建的開支。那麼,生產出來的鋼筋當柴燒嗎?昨天,蘋果公司宣布Iphone在中國的銷售低迷,下一季的業績會大減20%,股價未開市已跌超過8%。隔天,本地與蘋果公司有生意來往的公司都大跌13%。

唇寒齒亡,供應商和客戶向來都是相存相依。


https://www.forbes.com/sites/ewanspence/2018/12/17/apple-iphone-xr-poor-sales-broken-wrong-marketing-ios/#6babd1971bf5

恆~~


Saturday, December 22, 2018

Hang Fund (10th) 2018 annual report

邁入第十個年頭,恆時基金的規模遭受到第二次的大沖擊。規模比去年下跌27.95%。債務佔據了總資產的54.72%。先是美國的道瓊斯指數在一月後進入調整期,三月掀開貿易戰,五月馬來西亞執政61年的政府倒台,2018年美聯儲的四次加息。美國三大指數,Nasdaq已跌入熊市,剩下兩個也在邊緣,外圍的氣息實在沉重。

早在年頭,覺得應該增強儲備金而出售JHM和Pentamaster。JHM獲利49.1%,持股1年1個月,Pentamaster獲利1.35%,持股9個月。Old Town則進行私有化,把僅有的殘股出售,獲利144.61%,持股4年。MMSV在8月成績出爐後,管理層也對未來幾個季度保持保守的態度。我也以虧損19.2%出售,持股1年。

目前在馬股共持有9間公司,分別為Ekovest,Elsoft,KESM,MBSB,MI,Padini,Pentamaster,Serba Dinamik 和 Ucrest。美股則有Nvidia。當中因為今年業績不達標而下跌超過40%的分別是Ekovest,KESM,Nvidia 和Padini。

Ekovest 的結構邁向40%建築,30%地產,30%大道收費。第三條大道SPE進行順利,預算2020第一季可以通車。持股2年2個月。

MBSB終於在今年年頭成功收購Asian Finance Bank 并取得Islamic Banking的準證。馬來西亞的Islamic Finance在世界首屈一指,Sukuk世界市場佔據了近50%,2008年Islamic Finance 在馬來西亞僅僅佔據了銀行業的7.1%;而2016年已上升到28%;政府更有意把它在2020年推向40%的比例。論資產,她僅次於Bank Islam,位居第二。持股5年7個月。

KESM是馬來西亞最大間的獨立半導體測試公司。公司對汽車的半導體行業很有信心。除了儀表,資訊的顯示,自動車的安全機能也是半導體成長的原因。同時,公司也打算用四年時間來迎合工業4.0的市場,以便生產線的品質會更加的精準。持股1年2個月。

Elsoft 主力在電子測試設備,業務60%在智能手機,40%在汽車。管理層對今年的表現相當滿意,比起2017年有30%的增長。持股4個月。

Pentamaster 和 Elsoft 的業務大同小異,同樣是電子測試設備。業務分佈也大致相同。2018的年報有提及,對電子汽車的前景充滿了憧憬。業務有望比2017年增長30%。持股6個月。

Nvidia因受到crypto-currency的價格崩潰而使到產品銷售不如預期。不過他其他的業務依然很正面,例如人工智能,自動車。現時已與Toyota, Audi, Volvo, Mercedes等合作。以2017年相比他的主要對手AMD,銷售高於近一倍。持股6個月。


MI Equipment 是今年中才上市的公司。主要業務是Wafer Level Chip Scale Packaging。目前來說,本地沒有一家業務相同的公司。公司的規模也屬東南亞數一數二。WLCSP有別於傳統的封裝。它體積很小,高密度,并散熱快。公司目前積極擴張,產量在2019年第二季達道四倍。持股4個月。

Padini在過去五年都穩定的增長,不過在最近的這一季業績比去年同季下跌了40%。公司歸咎於新店的費用和人工的增長。業績出了後,股價在三天就蒸發了20%。不過他這般的挫折不是第一次,靜待觀察。持股2年10個月。

Serba Dinamik 主要的國家市場是本地;地區貢獻最大則是中東。2017年上市籌得RM4.07億,2018年就私下配股籌得RM4.27億。這兩年所籌得的資金主要用在發展Pengerang,收購他人公司,設備升級。發展的如火如荼。股息亦穩定,約淨利的30%。持股11個月。

Ucrest 在過去五個季度均取得成長。流動醫療服務預料由2016以18.8%複式增長至2024。目前俄羅斯是公司收入最大的來源,其次則為新加坡。兩個地區對比2017年都取得爆發性的成長。值得憂心的是,公司最大的顧客提供了超過60%的營業額。持股11個月。

基金債務的比例已是達到需要極度關注的水平。2019年若沒有新融資,預料可以減低54.6%的債務。

注 : 以上利潤不包含股息。

恆~~

https://hangfelixwong.blogspot.com/search/label/%E6%81%86%E6%99%82%E5%9F%BA%E9%87%91
https://www.sc.com/en/trade-beyond-borders/five-reasons-why-malaysias-islamic-banking-sector-is-taking-off/
http://www.mifc.com/