看回這本書的購買日期,已是七年前。當時讀了一會兒覺得苦澀難懂便沒有再讀下去了。時至今日,雖仍一知半解,但總算把整本書讀完。
本書初版於1970年,如其名可以分兩個部份,華爾街和經濟學。比較難懂的部份是經濟學。當中提及通貨膨脹會侵蝕股價和公司的盈利;黃金在二次大戰後的2,30年是一個很糟糕的投資。
在此我想分享書中提及的<成長型公司vs成長型股票>,并以我的理解能力附上一些公司為例子。成長型股票就純粹是股價上升而已,所以不再描述。成長型公司則嚴格得多,縱使營業額和淨利上升,亦不一定可以歸納為成長型公司。
首先,真正的成長是循序漸進,而且是來自內部的。公司的自主性要強。收購,或因需求的增加并不能算是成長型公司。如此說來,顛覆傳統行業,帶領潮流的就可以被稱為成長型公司。隨手拈來,西方公司就很多。鋼鐵業就是徹底的非成長型公司。以馬來西亞的幾間鋼鐵公司為例,首先本身并不能創造需求,一定要建築業蓬勃才能大展拳腳。再來,鋼鐵的品牌效應很小。品牌效應小,顧客就不一定需要你。長此下去,公司的規模就很難越做越大。
腦海中,手套雖然不是什麼新科技,可是Hartalega可以算是一個成長型公司。首先她是內部成長(organic growth),並且有推出新產品(Antimicrobial medical examination glove)來和其他對手作為區分,創造需求。當然,商業社會是講求結果的。既然被稱得上為成長型公司,產品的品質就一定要被大眾接受。收益雖然不一定是每年都成長,但大部份時間都是有穩定的漲勢。
作者有提及,評估一間成長型公司就不能用傳統的本益比去衡量她。要考慮到公司未來的成長,本益增幅比會比較適合。不過,成長這兩個字的魔力太吸引人,往往投資者都會用超高的價格買入。當成長不如預期,股價調整,他們就會大失所望。這就出現了為何有些時候價值投資的成績會好過成長投資。
恆~~
作者是一名對沖基金經理,他在這裡講述了維權投資人(有份量股權,想公司邁向更好的投資人)和董事局的恩怨。本書分為兩個部份,前部描述了當時的情景;後部則附上當時的大股東寫給董事局的信。
八個案例當中,有成功也有失敗。在此我想分享巴菲特和美國運通(American Express)例子。話說1960年初美國運通為一個名叫Tino De Angelis 的老千旗下的公司做擔保混了水的大豆油。這人早在此前就有提供不符法定的肉品給某聯邦校園午餐計劃和欺騙美國政府,被農業部調查的醜聞。
事件爆發後,美國運通因要賠償加上股東可能要附上無限責任而導致股價下跌近50%。巴菲特深入調查後,認為這個突發事件并無損公司的旅行支票,信用卡等業務。於是果斷大量買入,幾乎逼近自己的的投資組合三分之一。隨後更寫上一封讚美董事局的信,并鼓勵他們勇於承擔後果,寧願賠錢也不可讓公司的企業價值受損。
最後亦印證了巴菲特英明的抉擇。這場戰役讓他慢慢偏離恩師格雷厄姆(Benjamin Graham)的投資方法。"中庸的價格買入優異的業務勝於優異的價格買入中庸的業務"亦漸漸在腦海中萌芽。
讀後感 - 股票可以是一張紙,也可以是一間公司的股份。視乎你的角度。
恆~~
時間夜晚10時,仍在新春期間,屋外煙花,炮竹聲仍響亮。飯廳內坐著兩人,冷氣溫度在25度。一人將熱水降溫大約到85度後便倒至裝有龍井的茶壺內。浸至30秒,倒入茶海,再倒入小杯。另一人則凝視着。小恆右手一擺笑道 : "試試我在紫藤買的御品龍井。"小威道 : "我對茶道不甚了解,但這茶未飲茶香先撲鼻,確是令人醒神。"小威一飲而盡道 : "你今天叫我過來,應該不只是品茶吧。"
小恆沉重道 : "2018年,我們的投資在貿易戰和大選後受了重擊,多年累積的利潤化為烏有。要經過整整一年才回氣。現在病毒蔓延甚快,武漢已封城,新聞報導供應鏈恐怕會斷。我不想重蹈覆轍,所以我們要過三關。首先我們已減少手上的股票,尤其比重很大的Pentamaster 。提高現金比例,再來反攻為守,大量買入手套股,但不要孤注一擲在一間。當年我就是押注在Supermax上,結果三大手套 把他拋得遠遠的。今天,就把資金分散在三大公司上。最後,等風暴過去,乘坐牛市的列車。"
小威問道 : "我有個疑問。封城消息見報後,股價已然上升。這麼做,可算追高?與其追高,為什麼不乘低吸納,大量買入被打擊的股票?"小恆道 :"這個病毒的死亡率雖不及SARS ,但傳播率卻遠遠勝之。我不相信目前患者的數據,可怕的事情正醞釀著。我翻查過這幾家公司的年報,在2002-2003,2009-2010年間,業績都有明顯的成長。退一步來說,病毒如果沒有想像中的嚴重,手套的需求率依然保持在6-8%的增長。加上這幾家公司根基穩扎,靠自身實力也可以逐步上升。所以,我並沒有意願買入本地某些生產口罩的公司。當然,為了保險,我也主張將現金比例提升到50%"
小威點頭道 :"我既然把錢交托給你,就絕對信任於你。你放手去做吧!"小恆道 :"但願風暴快些平息,因為天知道你我會否是下一個病患者。"
恆~~
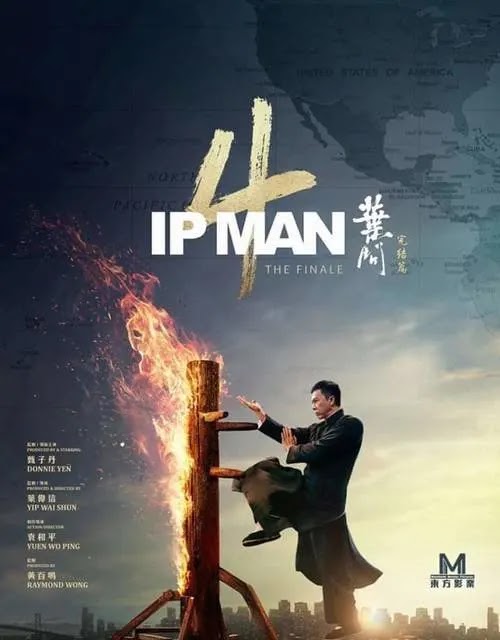
支持了11年的電影葉問終於在第4集落幕了。有評論不滿說這時徹頭徹尾的民族片,主角擊敗東洋再戰西洋。我明白到電影是藝術,合理的改編是可以接受的。就如羅貫中的三國演義和金庸筆下的歷史人物。
中華武術裡的"武德"最早源自周朝,經春秋楚庄王的口中再提出。當年有大臣遊說楚庄王收集敵人的屍首以耀武揚威。楚庄王反對并說出戰爭的目的是以戈止武。在他眼裡,非必要就不要動武。"武德有七"中,頭兩條便是禁止暴力和停止戰爭。
戲裡提到的公義是自古以來都缺少的。無論對方是來自何地,什麼身份,只要對國家和社會作出貢獻,都應該收到公平的對待。只有互相尊重和公平的制度下,紛爭才能減少。當然,最後的賣點就是武打動作。在眾多葉問片中,無一能望其項背。
恆~~
對比2018的動盪年,基金所損失大致上已收復失地。AUM比去年上升50.1%,債務佔資產比例為36.88%。
今年的策略是基金重組,將我不看好的公司套現,或買入看好的公司,或留存現金。賣出的股票其中包括了MBSB,虧損45.74%,持股6年。KESM,虧損63.74%,持股20個月。UCREST,虧損61.22%,持股19個月。ELSOFT,虧損35.71%,持股18個月。MI,虧損2%,持股6個月。LITRAK,虧損6.72%,持股1個月。VITROX,賺幅8.2%,持股8個月。Beyond Meat,賺幅38.82%,持股5個月。
MBSB是我投資表現最差的其中一個股票。當初2014年世紀伊斯蘭銀行合併不成就應該套利離開。事過境遷,我決定不再逗留。KESM由當初的材料因素到後期的業績表現不振,被投資銀行大砍目標價,由吹捧價RM18.4 - RM21.80跌到RM6.80 - RM7.00。細想後,也決定套現離去。
UCREST , 管理層對未來的電子醫療有信心,但業績不振,第二度虧損下賣出。ELSOFT,歸咎於貿易戰,營業額和淨利大幅下跌。MI 和 VITROX 我不想他步ELSOFT 後塵,都已先後賣出。LITRAK,本以為收購過程會很順利 ,可是和想像有落差。
新買入的股票分別是CARLSBERG,REVENUE,VITROX。加註的分別有SERBA,JHM和EKOVEST。
CARLSBERG不必多解釋,就是在馬新,斯里蘭卡售賣啤酒。REVENUE則吃著無現金的趨勢,政府對電子錢包的支持,合作的夥伴越來越多。單是今年已有保守派的 OCBC和Public Bank,也包括了Touch n Go 和 Grab Pay。
SERBA上市兩年,訂單越來越多,派息也穩定。加註的另一方面也為了不要在派紅股(Bonus)時有碎股(Odd Lot)。JHM在九月時的通告有提到,已通過嚴峻測試,訂單也接受了。目前已作準備向顧客UACE提供大量生產的航空零件。
政府在四月時宣布已停頓的大馬城再度啟動。我隨即加註EKOVEST。銀行開始出貸款給發展商,EKOVEST本身也和CREC的全資子公司簽約合作,Bloomberg報導IWH 可能上市籌資RM300億,官方文件正式簽約,隆新高鐵也口頭上答應會進行。好消息雖盡浮檯面,可是但股價也沒有一飛沖天。
今年貢獻最大的Pentamaster,在十一月時被剔除清真名單。一開市已下滑20%,隨後午後收復大半失地。公司的通告提到,擁有現金和總資產對比超過33%或超過5%的定存利息沒有符合伊斯蘭法。看好來年5G的業務,暫無出售的意願。PADINI不過不失,仍在持有中。
美國股方面,我偏向成長股,股息不會是我的選股條件之一。相比馬來西亞,美國的流量自然大很多,加上受貿易戰的波及,一年來數10%的上下是很平常的事。
Servicenow 是屬於一個軟件即公司(SAAS)。主要是令到工作流程順暢。公司本身處於成長階段。根據Gartner的報告,雲端以雙位數快速成長。SAAS 在2018成長更達23%。
ALTERYX,總部在美國加州。主要業務為數據科學,分析。公司也得到幾項殊榮,包括連續三年該區最佳工作環境,EY2017年度企業家(該區),Deloit 2018 500強 快速成長科技公司。
NVIDIA,依然是該領域的龍頭。但我更喜歡他的人工智能,由自駕車到到醫療。偶爾上 YouTube 觀看他們的官方影片,可以令你眼前一亮。
IAC/InterActiveCorp ,是一家控股公司。佔了交友APP Tinder 超過80%股權。根據公司的慣例,會資助初創企業,等他們成長後便分拆。其中一個例子就是 TripAdvisor 。公司也表示會對MATCH GROUP (Tinder) 的母公司做出分拆。
BEYOND MEAT,一個來勢洶洶的人造肉企業。上市後,在3個月內股價直上雲霄。但亦跌得快,由頂峰USD262跌破 USD80。
未來我亦打算將資金的比例分為70%本地,30%國外。
注 : 1 USD = RM4.14
恆~~
時值年尾雨季,晚飯後仍下着微微細雨。小恆在小威家中作客,站在空中花園,遙望都市的夜景。
小威從背後端來一杯"藍帶",道: "照舊,加水走冰"。小恆微笑接過,兩人輕敲酒杯,各自細飲一口。小威問道理: "其實我們已把去年所失盡數拿回,你似乎仍然憂心忡忡?" 小恆道 : "股市內千變萬化,沒有所謂的必勝法。必須戰戰兢兢,如履薄冰。"
小威點頭道理: " 有個問題我想問很久了。RM0.1 漲到RM1難些呢還是RM10漲到RM100難些?" 小恆嘴角微揚,走去桌上拿起那瓶"藍帶",道 :"一瓶700ml的"藍帶"價格RM700;分去一半,價格RM350;分去10杯就RM70一杯。那你說,那個比較划算?"小威抓了頭,苦笑道:"不就是一樣嘛。"
小恆放下"藍帶"繼續道 :"對股票稍有認識的人都知道買賣是不能單看價格。我就當A公司和B公司同一個行業,同樣前景明朗,管理層能幹,規模淨利都不分軒輊。唯一的分別就是股價。A公司股價RM1,在外有25億張股票;B公司股價RM5,在外卻只有5億張股票。你要推高股價就要掃票。我反問你,你掃25億張票容易還是5億張票容易?"小威沉思片刻,道:"好像也是大同小異。就好像吃5碗Boat Noodle和一碗普通的牛肉麵,飽足感其實是一樣。"
小恆點頭道 :"其實股價的漲跌可以有很多理由。如果認為A公司僅僅股價比B公司低而上升空間大而買入的話,通常都不會有好結果。謹記一句話,高處未算高,股價下跌50%,依然可以再下跌50%。"
小威若有所思道 :"我想我明白了。"說罷二人再度敲杯,一飲而盡。
恆~~